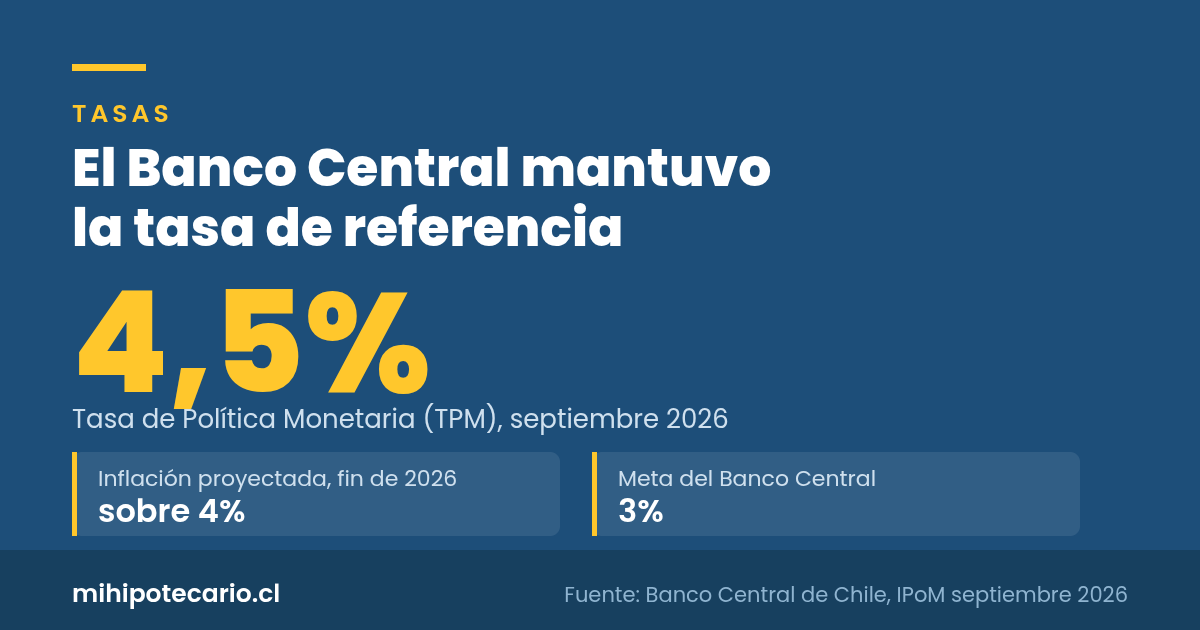
El Banco Central mantuvo la Tasa de Política Monetaria (TPM) en 4,5% y, en el Informe de Política Monetaria (IPoM) publicado el 9 de septiembre de 2026, proyectó que la inflación seguirá por encima de 4% hasta fin de año, con convergencia a la meta de 3% recién en el segundo trimestre de 2027. Si estás comprando vivienda, esas dos cifras explican buena parte de lo que vas a ver en las simulaciones de crédito durante los próximos meses.
Qué dice el informe
El IPoM de septiembre dejó tres números concretos:
- La TPM se mantuvo en 4,5%.
- La proyección de crecimiento para 2026 bajó desde un rango de 1,0%–1,75% a uno de 0,25%–0,75%.
- La inflación total se mantiene proyectada por encima de 4% para el cierre de 2026 y volvería al 3% en el segundo trimestre de 2027.
Para los años siguientes, el Banco Central corrigió al alza sus rangos: entre 2% y 3% para 2027, y entre 2,25% y 3,25% para 2028.
Conviene separar dos cosas que suelen confundirse. La TPM es la tasa de corto plazo con la que opera el Banco Central; los créditos hipotecarios en Chile se expresan en UF y su tasa sigue más de cerca a los instrumentos de largo plazo. Por eso un cambio en la TPM no se traslada uno a uno al dividendo. Lo que sí importa para tu bolsillo es la inflación: la UF se reajusta con el IPC, así que una inflación sobre 4% significa que el valor en pesos de un dividendo expresado en UF sigue subiendo mes a mes.
Qué significa si estás comprando
- No planifiques con una baja rápida de tasas. El escenario que describe el Banco Central es de convergencia lenta de la inflación. Si tu decisión de compra depende de que la tasa caiga fuerte en los próximos meses, estás apostando a algo que el propio informe no anticipa.
- Simula con la tasa de hoy, no con la que esperas. Pide la simulación con la tasa vigente y revisa si el dividendo te calza con tu presupuesto real. Si calza hoy, la decisión es tuya y no del mercado.
- Presupuesta el alza de la UF. Con inflación sobre 4%, un dividendo en UF sube en pesos aunque tu tasa esté fija. Deja holgura en tu presupuesto mensual en vez de ajustarte al peso.
- Junta el pie y ordena tus deudas ahora. Mientras las tasas no bajen, lo que más mueve tu dividendo es cuánto pie pones y cuánto crédito de consumo arrastras. Ambas cosas dependen de ti y son las que el banco mira primero.
- Compara en más de un banco. Dentro de un mismo mes las ofertas difieren entre instituciones, y la diferencia se paga durante veinte o treinta años.
Una advertencia necesaria: cualquier cifra de crédito o dividendo que veas en una simulación es referencial. Depende de la tasa vigente al momento de firmar, del monto, del plazo, de los seguros asociados y del perfil de cada persona. Ningún banco compromete una tasa antes de evaluar el caso.
El siguiente paso
Si quieres saber qué dividendo te correspondería con las condiciones actuales y con cuánto pie necesitarías partir, revisamos tu caso con números concretos y sin compromiso: escríbenos por WhatsApp y te decimos qué te falta para postular.
Fuente: Banco Central de Chile, Informe de Política Monetaria (IPoM) de septiembre de 2026, publicado el 9 de septiembre de 2026.