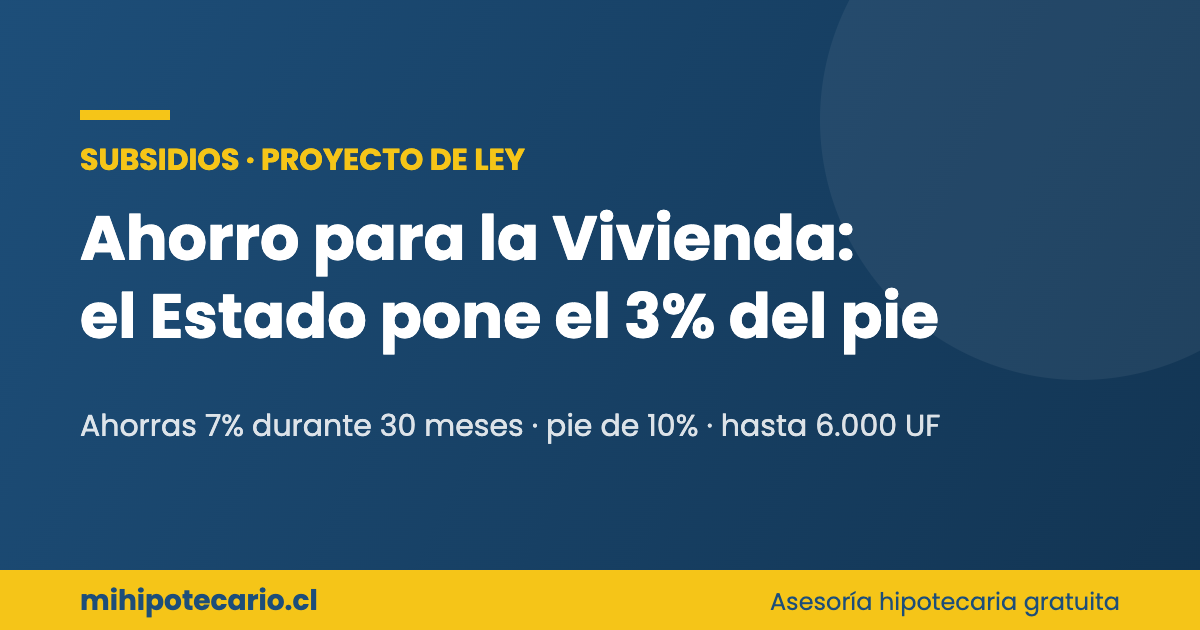
El Ahorro Voluntario para la Vivienda (AVV) es una de las medidas más comentadas del proyecto de ley de Reforma al Mercado de Capitales y Financiamiento de la Casa Propia, presentado por el Gobierno el 9 de septiembre de 2026. La idea es simple: si ahorras el 7% del valor de tu primera vivienda, el Estado pone el 3% restante para completar un pie de 10%.
Importante: el AVV todavía no existe. Es parte de un proyecto de ley que se discute en el Congreso, así que hoy no hay cuentas ni postulaciones abiertas, y los requisitos y porcentajes pueden cambiar durante la tramitación.
Cómo funcionaría el AVV
Según el texto del proyecto y lo informado por el Ministerio de Hacienda:
- Es una cuenta de ahorro exclusiva para el pie de una primera vivienda, nueva o usada.
- La vivienda no puede valer más de 6.000 UF.
- Debes ahorrar de forma estable y continua durante al menos 30 meses.
- Tu ahorro debe llegar como mínimo al 7% del valor de la vivienda.
- Cumplido eso, el Estado entrega una bonificación del 3% del valor de la vivienda. Juntos suman un pie de 10%.
- Si ahorras más del 7%, la bonificación se mantiene en 3%; no crece en proporción.
- Se usa una sola vez.
Ojo: en los primeros días circularon otras cifras (por ejemplo, 7,5% de ahorro o un aporte estatal de 10%). Las que figuran en el proyecto ingresado al Congreso son 7% de ahorro propio y 3% de aporte estatal.
Cuánto tendrías que ahorrar: ejemplos
Con la UF cerca de $40.900 y ahorrando durante los 30 meses mínimos:
| Valor de la vivienda | Tu ahorro (7%) | Ahorro mensual en 30 meses | Aporte del Estado (3%) | Crédito (90%) | Dividendo aprox. |
|---|---|---|---|---|---|
| 2.000 UF | 140 UF | 4,7 UF (~$191.000) | 60 UF (~$2,5 millones) | 1.800 UF | 8,6 UF (~$351.000) |
| 3.000 UF | 210 UF | 7 UF (~$286.000) | 90 UF (~$3,7 millones) | 2.700 UF | 12,9 UF (~$527.000) |
| 4.000 UF | 280 UF | 9,3 UF (~$382.000) | 120 UF (~$4,9 millones) | 3.600 UF | 17,2 UF (~$703.000) |
Cifras referenciales: dividendo a 30 años con tasa de 4% anual en UF, sin seguros. Un crédito por el 90% del valor requiere que el banco lo apruebe, por ejemplo con la garantía FOGAES. Además del pie, considera los gastos operacionales.
Qué es el FONAVI
La otra pieza del proyecto es el Fondo Nacional para la Vivienda (FONAVI). No entrega créditos directamente: compra carteras de créditos hipotecarios a los bancos mediante procesos competitivos. Así los bancos liberan recursos para otorgar nuevos créditos, con el objetivo de recuperar los créditos a largo plazo y con tasas más bajas.
- Lo administraría BancoEstado y lo fiscalizaría la CMF.
- Recibiría aportes estatales por hasta US$2.000 millones, partiendo con US$500 millones.
- Priorizaría créditos para primera vivienda de hasta 6.000 UF.
El proyecto también sube de 6 a 8 UTM anuales el tope de la bonificación fiscal del APV régimen A.
En qué etapa está el proyecto
El proyecto ingresó a la Cámara de Diputados el 9 de septiembre de 2026 con suma urgencia y pasó a la Comisión de Hacienda. Todavía debe aprobarse en ambas cámaras, publicarse como ley y reglamentarse antes de que se puedan abrir cuentas AVV.
Qué puedes hacer hoy
No conviene esperar el AVV para empezar. Estas herramientas ya están vigentes:
- Empieza a ahorrar en una cuenta de ahorro para la vivienda. Si el AVV se aprueba, el hábito de ahorro constante será clave.
- FOGAES: la garantía estatal que permite financiar hasta el 90% con viviendas de hasta 6.000 UF. Lee FOGAES ahora cubre viviendas de hasta 6.000 UF.
- Subsidio DS1 Tramo 4.000: 400 UF de aporte, con llamado en noviembre. Revisa requisitos y cómo postular.
- Calcula tu capacidad de crédito: revisa cuánto sueldo necesitas y cuánto pie necesitas.
Preguntas frecuentes
¿Ya puedo abrir una cuenta AVV?
No. El AVV es parte de un proyecto de ley. Hacienda aclaró que no estará disponible hasta que el Congreso lo apruebe.
¿Sirve para viviendas usadas?
Sí, según el proyecto aplica a la primera vivienda, nueva o usada, de hasta 6.000 UF.
¿Puedo usarlo si ya tengo una vivienda?
No. Está pensado solo para la primera vivienda.
¿Se puede combinar con FOGAES o subsidios?
El proyecto no lo detalla todavía. Habrá que esperar el texto final y el reglamento.
¿Quieres saber cuánto necesitas ahorrar para tu primera vivienda? Escríbenos por WhatsApp y hacemos el cálculo contigo, sin costo.