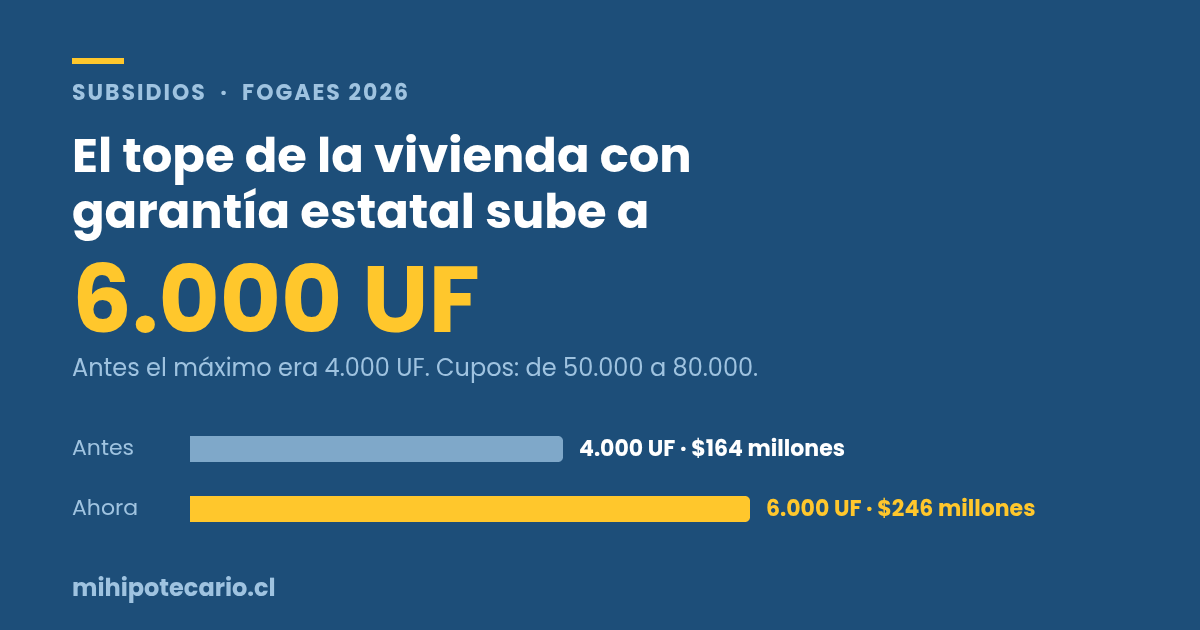
El tope de valor de vivienda del FOGAES subió de 4.000 a 6.000 UF. Con la UF del 23 de septiembre de 2026 en $40.999,93, la garantía estatal ahora alcanza a propiedades de hasta $246 millones, contra los $164 millones del tope anterior. Los cupos también aumentaron, de 50.000 a 80.000, y el programa quedó vigente hasta el 31 de mayo de 2028.
Qué cambió exactamente
El FOGAES (Fondo de Garantía Especiales) no es un bono ni plata que llegue a tu cuenta. Es una garantía del Estado que respalda parte de tu crédito hipotecario frente al banco. Según la ficha oficial del programa, esa garantía cubre hasta el 50% del saldo del crédito y permite que la institución financiera financie hasta el 90% del valor de la vivienda.
Ahí está la diferencia práctica. Sin ese respaldo, lo habitual es que el banco financie entre 80% y 90% y te pida el resto como pie. Con la garantía estatal, llegar al 90% de financiamiento deja de depender únicamente de tu perfil.
Los tres cambios de la ampliación son concretos: el tope de la vivienda pasa de 4.000 a 6.000 UF, los cupos suben de 50.000 a 80.000 y la vigencia se extiende hasta el 31 de mayo de 2028. El beneficio empezó a estar disponible en septiembre de 2026, mediante una licitación administrada por BancoEstado en la que participan las instituciones financieras autorizadas.
Qué significa si estás comprando
- Tu pie puede bajar al 10%. Si el banco financia el 90%, en una vivienda de 4.000 UF (unos $164 millones) el pie pasa de cerca de $33 millones (20%) a alrededor de $16,4 millones. Para muchas familias esa es la diferencia entre comprar este año o seguir ahorrando dos más.
- Solo aplica a viviendas nuevas. Es la letra chica que más confunde. El programa exige que la vivienda sea nueva, así que si estás mirando una casa o un departamento usado, el FOGAES no te sirve y hay que buscar otra ruta de financiamiento.
- No se postula. No hay formulario ni fecha de cierre que alcanzar. La garantía se solicita al momento de pedir el crédito en el banco y tiene que quedar explícitamente incorporada en la escritura de compraventa: si no queda escrita, el crédito no queda cubierto.
- Los cupos son finitos. Son 80.000 para todo el país y se asignan a medida que los créditos se cursan. La vigencia hasta mayo de 2028 es el plazo máximo del programa, no una garantía de que quede cupo en esa fecha.
- El tope es del valor de la vivienda, no de tu renta. Que la propiedad esté bajo 6.000 UF no reemplaza la evaluación del banco: siguen pesando tu renta, tus deudas vigentes y tu historial.
Cualquier cifra de dividendo o de pie que aparezca en este artículo es referencial. El monto final depende de la tasa vigente el día que firmes, del plazo, de los seguros y del perfil de cada persona, y lo determina el banco después de evaluarte.
Tu siguiente paso
Antes de enamorarte de una propiedad conviene resolver dos cosas: si la vivienda que te gusta califica (nueva y bajo 6.000 UF) y cuánto te financiaría realmente un banco con tu renta actual. Ese orden ahorra meses de vueltas. Si quieres que revisemos tu caso y te digamos con números qué rango de propiedad te calza, escríbenos por WhatsApp.
Fuente: Fondo de Garantía Especiales, fogaes.cl (tope de 6.000 UF, aumento de cupos a 80.000, vigencia hasta el 31 de mayo de 2028, cobertura de la garantía y requisito de vivienda nueva). Valor de la UF al 23 de septiembre de 2026 publicado por el Servicio de Impuestos Internos.