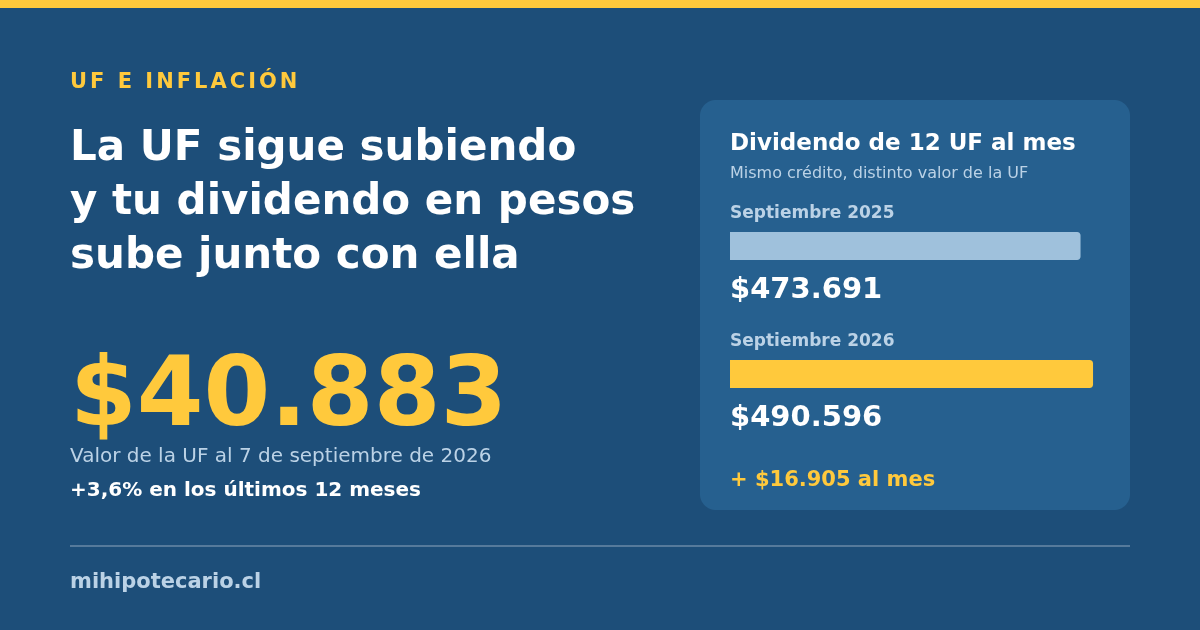
La UF cerró este 7 de septiembre de 2026 en $40.883. Hace exactamente doce meses valía $39.474, es decir, acumula un alza de 3,57% en el año. Si estás pagando un crédito hipotecario o evaluando tomar uno, ese número no es un dato técnico lejano: es la unidad en que está escrito tu dividendo y explica por qué el monto que pagas cada mes no es el mismo del año pasado.
Qué pasó con la UF y la inflación
La UF se reajusta todos los días siguiendo la inflación del mes anterior. Cuando el IPC sube, la UF sube; cuando el IPC se frena, la UF casi no se mueve. Eso es exactamente lo que está ocurriendo en 2026.
Según el INE, el IPC de julio de 2026 registró una variación mensual de 0,1%. En los datos oficiales publicados por el Servicio de Impuestos Internos, la variación acumulada entre enero y julio de 2026 llega a 2,9%, con meses de 0,0% en febrero y junio.
Ese freno se nota en la UF. Entre el 7 de agosto ($40.844,79) y el 7 de septiembre de 2026 ($40.883,00) subió apenas $38, un 0,09% en el mes. Pero en doce meses la historia es otra: pasó de $39.474,24 el 8 de septiembre de 2025 a $40.883,00 hoy, un 3,57% más.
Qué significa si estás comprando
- Tu dividendo sube todos los años, aunque la tasa no cambie. Un dividendo de 12 UF costaba $473.691 en septiembre de 2025 y hoy cuesta $490.596. Son $16.905 más al mes por el mismo crédito, sin que el banco haya modificado nada.
- Compara siempre en UF, no en pesos. Cuando te den un dividendo estimado en pesos, pide también el valor en UF. Es la única forma de comparar dos ofertas de bancos distintos y de proyectar tu presupuesto a diez o veinte años.
- Deja holgura en el presupuesto. Si tu dividendo consume el máximo que puedes pagar hoy, en dos o tres años el reajuste te va a apretar. Un margen de 5% a 10% sobre el dividendo inicial evita esa sorpresa.
- El ahorro para el pie también se reajusta. Si estás juntando el pie de una vivienda cotizada en UF, cada mes que pasa necesitas más pesos para la misma propiedad. Ahorrar en un instrumento reajustable en UF ayuda a que la meta no se aleje.
- Una inflación baja juega a tu favor. Con meses de 0,0% y 0,1%, el reajuste de los últimos meses ha sido menor al de años anteriores. Es un momento más predecible para calcular cuánto vas a pagar.
Importante: todas las cifras de dividendo de este artículo son referenciales y sirven solo para mostrar el efecto del reajuste de la UF. El dividendo real depende de la tasa vigente al momento de firmar, del plazo, del monto financiado, de los seguros asociados y del perfil de cada persona. Ningún banco garantiza una tasa ni un resultado antes de evaluar tu caso.
El siguiente paso
Si quieres saber cuánto sería tu dividendo con las condiciones de hoy, y cómo se vería ese mismo dividendo en algunos años considerando el reajuste de la UF, podemos revisarlo contigo con tus números reales: renta, ahorro disponible y valor de la propiedad que te interesa. Escríbenos por WhatsApp y lo vemos caso a caso, sin compromiso.
Fuentes: valores diarios de la UF publicados por el Servicio de Impuestos Internos e Índice de Precios al Consumidor del INE.